Domain immobilienhändlerin.de kaufen?
Wir ziehen mit dem Projekt
immobilienhändlerin.de um.
Sind Sie am Kauf der Domain
immobilienhändlerin.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain immobilienhändlerin.de kaufen?
Sind Malerarbeiten erhaltungsaufwendungen?
Sind Malerarbeiten Erhaltungsaufwendungen? Diese Frage hängt davon ab, ob die Malerarbeiten dazu dienen, den Zustand eines Gebäudes zu erhalten oder zu verbessern. Wenn die Malerarbeiten notwendig sind, um Schäden zu reparieren oder den Wert des Gebäudes zu erhalten, handelt es sich um Erhaltungsaufwendungen. Wenn die Malerarbeiten jedoch rein aus ästhetischen Gründen durchgeführt werden, könnten sie als Modernisierungsmaßnahmen betrachtet werden. In der Regel werden Malerarbeiten, die der Instandhaltung dienen, als Erhaltungsaufwendungen angesehen, während rein dekorative Malerarbeiten eher als Modernisierungsmaßnahmen betrachtet werden könnten. Es ist ratsam, sich mit einem Steuerberater oder einem Fachmann für Bau- und Immobilienrecht zu beraten, um sicherzustellen, dass die Malerarbeiten korrekt als Erhaltungsaufwendungen behandelt werden. **
Sind Reparaturen erhaltungsaufwendungen?
Sind Reparaturen Erhaltungsaufwendungen? Diese Frage hängt von der Art der Reparaturen ab. Erhaltungsaufwendungen dienen dazu, den ursprünglichen Zustand eines Objekts zu erhalten oder wiederherzustellen. Reparaturen können als Erhaltungsaufwendungen betrachtet werden, wenn sie dazu dienen, den Wert oder die Funktionalität eines Objekts langfristig zu erhalten. Wenn Reparaturen jedoch dazu dienen, einen Schaden zu beheben oder eine Verbesserung vorzunehmen, könnten sie als Instandsetzungsaufwand betrachtet werden. Letztendlich ist es wichtig, die genauen Umstände und die rechtlichen Bestimmungen zu berücksichtigen, um festzustellen, ob Reparaturen als Erhaltungsaufwendungen gelten. **

Ähnliche Suchbegriffe für Erhaltungsaufwendungen
Top-Angebote
Produkte zum Begriff Erhaltungsaufwendungen:
-
Handbuch für Immobilienmakler und ImmobilienberaterHandbuch für Immobilienmakler und Immobilienberater , Zum Werk Das Werk stellt das differenzierte Tätigkeitsfeld der Immobilienmakler in seinem Gesamtzusammenhang in der Immobilienwirtschaft praxisorientiert dar. Inhalt Es bildet strukturell folgende Themen ab: Das klassische Maklergeschäft Besondere Leistungen des Maklers - Beratung, Bewertung und Finanzierungen Die Rolle des Maklers als Vermögensmanager Rechtsgrundlagen Vorteile auf einen Blick erläutert umfassend alle Bereiche der Maklertätigkeit beleuchtet betriebswirtschaftliche Einzelheiten für die Beurteilung maklerrechtlicher Fragen  Zur Neuauflage Die Neuauflage behandelt erhebliche rechtliche Änderungen. Zum einen werden in dem Werk die ersten Erfahrungen mit dem so genannten Bestellerprinzip beim Kaufobjekten referiert. Zum anderen hat das Gebäudeenergiegesetz (GEG) zu erheblichen kontroversen Diskussionen geführt und wird für alle immobilienwirtschaftlichen Player, wie aber auch Nutzer erhebliche Auswirkung haben, diese werden umfänglich thematisiert. Angesichts einer erheblich gewachsenen Bedeutung der Instandhaltung und Modernisierung vermieteter Immobilien wurde das Werk um ein entsprechendes Kapitel erweitert. Vor dem Hintergrund, der sich veränderten Demografie kommt dem Thema Immobilienverrentung eine stark wachsende Bedeutung zu. Dem wird mit einem zusätzlichen Kapitel Rechnung getragen. Im Online Marketing speziell auch im Bereich Social Media gibt es grundlegende Veränderungen, die Gegenstand der Neuauflage sind. Außerdem entfaltet der Themenkomplex Künstliche Intelligenz (KI) auch für den Immobilienbereich eine große Bedeutung, die in dem Werk behandelt wird. Zielgruppe Für Immobilienmaklerinnen und Immobilienmakler, in der Immobilienwirtschaft tätige sowie mit dem Maklerrecht befasste Juristinnen und Juristen. , Reflektoren > Beleuchtung , Auflage: 4. Auflage, Erscheinungsjahr: 20241130, Produktform: Leinen, Redaktion: Sailer, Erwin~Kippes, Stephan~Rehkugler, Heinz~Saxinger, Andreas, Edition: NED, Auflage: 24004, Auflage/Ausgabe: 4. Auflage, Seitenzahl/Blattzahl: 900, Abbildungen: mit ca. 163 Abbildungen, Keyword: Immobilienberater; Immobilienmakler; Immobilienunternehmen; Immobilienwirtschaft; Makler; Maklerprovision; Maklerrecht; Maklervertrag, Fachschema: Makler~Privatrecht~Zivilgesetz~Zivilrecht, Warengruppe: HC/Privatrecht/BGB, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 905 Blätter, Länge: 240, Breite: 160, Höhe: 51, Gewicht: 1550, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,169,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was sind erhaltungsaufwendungen Vermietung?
Erhaltungsaufwendungen Vermietung sind Kosten, die anfallen, um eine vermietete Immobilie in einem ordnungsgemäßen Zustand zu erhalten. Dazu gehören Reparaturen, Renovierungen und Instandhaltungsmaßnahmen, die notwendig sind, um den Wert der Immobilie langfristig zu erhalten. Diese Aufwendungen sind steuerlich absetzbar und können als Werbungskosten geltend gemacht werden. Sie dienen dazu, die Vermietbarkeit der Immobilie zu gewährleisten und langfristig Mieter anzuziehen. Insgesamt sind Erhaltungsaufwendungen Vermietung ein wichtiger Bestandteil der Bewirtschaftung einer vermieteten Immobilie. **
-
Was sind größere erhaltungsaufwendungen?
Größere Erhaltungsaufwendungen beziehen sich auf Investitionen oder Ausgaben, die getätigt werden, um den langfristigen Wert und die Funktionalität eines Vermögenswerts zu erhalten oder zu verbessern. Diese Aufwendungen können notwendig sein, um die Lebensdauer eines Vermögenswerts zu verlängern oder um sicherzustellen, dass er weiterhin effizient genutzt werden kann. Im Gegensatz zu regelmäßigen Instandhaltungskosten, die zur Aufrechterhaltung des täglichen Betriebs erforderlich sind, handelt es sich bei größeren Erhaltungsaufwendungen um größere Investitionen, die in der Regel seltener vorkommen und einen höheren finanziellen Aufwand erfordern. Unternehmen müssen sorgfältig planen und budgetieren, um sicherzustellen, dass sie über ausreichende Mittel verfügen, um diese größeren Erhaltungsaufwendungen zu bewältigen. **
-
Was gehört zu erhaltungsaufwendungen?
Zu Erhaltungsaufwendungen gehören alle Kosten, die notwendig sind, um den ursprünglichen Zustand eines Gebäudes oder einer Anlage zu erhalten. Dazu zählen beispielsweise Reparaturen an der Bausubstanz, Instandhaltungsmaßnahmen an technischen Anlagen oder die Renovierung von Räumlichkeiten. Auch regelmäßige Wartungsarbeiten fallen in den Bereich der Erhaltungsaufwendungen. Diese Maßnahmen dienen dazu, den Wert und die Funktionsfähigkeit des Gebäudes langfristig zu erhalten und mögliche Schäden zu vermeiden. Erhaltungsaufwendungen sind daher ein wichtiger Bestandteil der langfristigen Werterhaltung von Immobilien und Anlagen. **
-
Was zählt alles zu erhaltungsaufwendungen?
Zu Erhaltungsaufwendungen zählen alle Maßnahmen, die dazu dienen, den ursprünglichen Zustand eines Gebäudes oder einer Anlage zu erhalten. Dazu gehören beispielsweise Reparaturen, Instandhaltungen, Renovierungen und Modernisierungen. Auch der Austausch von defekten Teilen oder die Beseitigung von Schäden zählen zu den Erhaltungsaufwendungen. Es ist wichtig, dass diese Maßnahmen regelmäßig durchgeführt werden, um den Wert und die Funktionalität des Gebäudes langfristig zu erhalten. Erhaltungsaufwendungen sind steuerlich absetzbar und können somit die steuerliche Belastung reduzieren. **
Wann sind erhaltungsaufwendungen nachträgliche Herstellungskosten?
Erhaltungsaufwendungen sind nachträgliche Herstellungskosten, wenn sie dazu dienen, den ursprünglichen Zustand eines Wirtschaftsguts wiederherzustellen oder dessen Nutzungsdauer zu verlängern. Dies kann beispielsweise der Fall sein, wenn ein Gebäude renoviert wird, um es wieder in einen funktionsfähigen Zustand zu versetzen. In diesem Fall werden die Erhaltungsaufwendungen als nachträgliche Herstellungskosten behandelt und aktiviert. Es ist wichtig zu beachten, dass nicht alle Erhaltungsaufwendungen automatisch als nachträgliche Herstellungskosten gelten, sondern dies von den spezifischen Umständen des Einzelfalls abhängt. In jedem Fall sollten Unternehmen die steuerlichen und bilanziellen Vorschriften genau prüfen, um sicherzustellen, dass sie die Erhaltungsaufwendungen korrekt behandeln. **
Was zählt zu den erhaltungsaufwendungen?
Zu den Erhaltungsaufwendungen zählen alle Kosten, die anfallen, um den ursprünglichen Zustand eines Gebäudes oder einer Anlage zu erhalten. Dazu gehören beispielsweise Reparaturen an der Bausubstanz, Instandhaltungsmaßnahmen an technischen Anlagen oder die Renovierung von Räumlichkeiten. Auch regelmäßige Wartungsarbeiten, wie die Inspektion von Heizungsanlagen oder die Reinigung von Fassaden, zählen zu den Erhaltungsaufwendungen. Grundsätzlich sind alle Kosten absetzbar, die dazu dienen, den Wert und die Funktionsfähigkeit eines Gebäudes langfristig zu erhalten. Es ist wichtig, zwischen Erhaltungsaufwendungen und Herstellungskosten zu unterscheiden, da letztere in der Regel nicht sofort steuerlich geltend gemacht werden können. **
Top-Angebote
Produkte zum Begriff Erhaltungsaufwendungen:
-
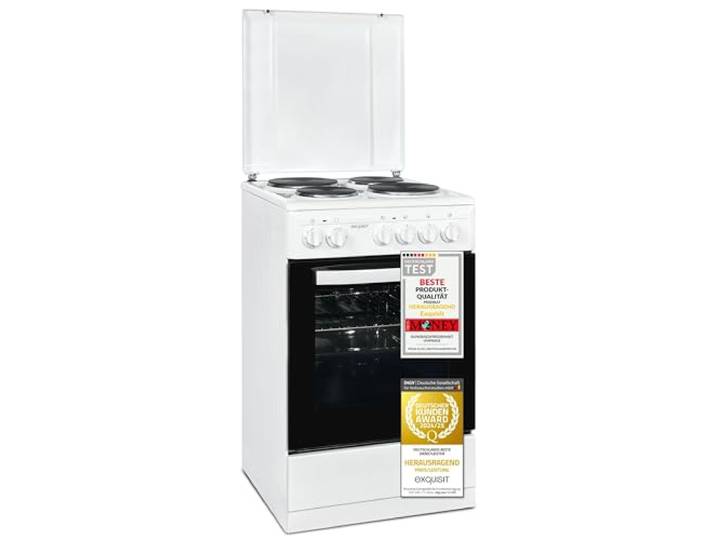
Exquisit Standherd EH 9.3-9 – Elektroherd Freistehend, 50 cm 4 Kochplatten, 48 l Backofen, Energieklasse A – ideal für kleine Küchen & MietwohnungenExquisit Standherd EH 9.3-9 – Elektroherd Freistehend, 50 cm 4 Kochplatten, 48 l Backofen, Energieklasse A – ideal für kleine Küchen & Mietwohnungen. Kompakte Maße, großer Nutzen: Mit 49,8 cm Breite passt dieser freistehende Elektroherd in enge Küchenzeilen – perfekt für Mietwohnungen, WGs und Ferienwohnungen\nVier Kochstellen & vielseitiger Backofen: Das Kochfeld mit vier Platten und 48 l Garraum bietet drei Backprogramme und Temperaturen von 50 bis 240 °C\nEnergieklasse A – dauerhaft sparsam: Mit nur 0,71 kWh pro Zyklus arbeitet dieser Herd mit Backofen effizient und hilft, Stromkosten im Alltag niedrig zu halten\nSofort startklar & vollständig ausgestattet: Grillrost und Backblech sind inklusive – die Drehknopfbedienung braucht keine Einlernphase und funktioniert intuitiv\nStabiler Stand & zeitloses Design: Vier höhenverstellbare Füße garantieren sicheren Stand; das schlichte Weiß passt in jede Küche und jede Einrichtung Farbe:Weiß289,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Immobilienmärkte und ImmobilienbewertungImmobilienmärkte und Immobilienbewertung , Das Lehrbuch umfasst 15 Beiträge von Fachautoren, die didaktisch miteinander verknüpft sind. Die Autoren sind angesehene Wissenschaftler und Praktiker der Immobilienwirtschaft, die meisten davon als Dozenten an der Deutschen Immobilien Akademie (DIA) und am Center for Real Estate Studies (CRES) der Steinbeis Hochschule tätig. Das Werk enthält Beiträge zur Entwicklung und Analyse von Immobilienprodukten und Immobilienmärkten sowie zur Bewertung von Immobilien und Immobiliengesellschaften. Die Beiträge stellen zentrale Stoffinhalte der immobilienwirtschaftlichen Ausbildung dar und reichen von der Analyse der dominanten Einflussfaktoren der Entwicklung von Immobilienmärkten, der Wirksamkeit von Mietpreisbegrenzungen, der soziodemografischen Entwicklung und ihrer Wirkung auf die Immobilienmärkte, des Entstehens von Immobilienpreisblasen und der Tauglichkeit von Immobilien als Altersvorsorge bis zur Diskussion um das angemessene Bewertungsverfahren für Immobilien und Immobiliengesellschaften. Die Herausgeber Prof. Dr. Dr. h.c. Hans-Hermann Francke, Albert-Ludwigs- Universität Freiburg (Emeritus), ehem. Studienleiter der Verwaltungs- und Wirtschafts-Akademie für den Regierungsbezirk Freiburg und der Deutschen Immobilien-Akademie an der Universität Freiburg. Prof. Dr. Heinz Rehkugler, Albert-Ludwigs-Universität Freiburg (Emeritus), Professor für Immobilieninvestments und Wissenschaftlicher Leiter des Center for Real Estate Studies (CRES) an der Steinbeis Hochschule. Prof Dr. Bernd Raffelhüschen, Direktor des Forschungszentrums für Generationenverträge der Albert-Ludwigs-Universität Freiburg, Studienleiter der Verwaltungs- und Wirtschafts-Akademie für den Regierungsbezirk Freiburg und der Deutschen Immobilien-Akademie an der Universität Freiburg. Prof. Dr. Marco Wölfle, Professor für Finanz- und Immobilienwirtschaft und Wissenschaftlicher Leiter des Center for Real Estate Studies (CRES) an der Steinbeis Hochschule. , ABS-Pumpen & -Steuergeräte > Bremsen & Bremsenteile , Auflage: 3., vollst. überarb. u. erw. Aufl., Erscheinungsjahr: 20200920, Produktform: Leinen, Redaktion: Francke, Hans-Hermann~Rehkugler, Heinz~Wölfle, Marco~Raffelhüschen, Bernd, Auflage: 20003, Auflage/Ausgabe: 3., vollst. überarb. u. erw. Aufl, Abbildungen: mit ca. 148 Abbildungen, Keyword: Immobilienökonomie; Immobilienprodukte; Immobilien; Bilanzierung; Bewertungsverfahren; Immobilienmarktdaten; Immobilienkrise; Discouted Cashflow-Verfahren; Kapitalanlageentscheidung; Immobiliengesellschaften, Fachschema: Immobilie, Fachkategorie: Industrien und Branchen, Warengruppe: HC/Wirtschaft/Einzelne Wirtschaftszweige, Fachkategorie: Management: Immobilien und Anlagen, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XXIV, Seitenanzahl: 607, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vahlen Franz GmbH, Verlag: Vahlen Franz GmbH, Verlag: Vahlen, Franz, GmbH, Verlag, Länge: 246, Breite: 176, Höhe: 42, Gewicht: 1221, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783800638086 9783800630929, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 14273959,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Handbuch für Immobilienmakler und ImmobilienberaterHandbuch für Immobilienmakler und Immobilienberater , Zum Werk Das Werk stellt das differenzierte Tätigkeitsfeld der Immobilienmakler in seinem Gesamtzusammenhang in der Immobilienwirtschaft praxisorientiert dar. Inhalt Es bildet strukturell folgende Themen ab: Das klassische Maklergeschäft Besondere Leistungen des Maklers - Beratung, Bewertung und Finanzierungen Die Rolle des Maklers als Vermögensmanager Rechtsgrundlagen Vorteile auf einen Blick erläutert umfassend alle Bereiche der Maklertätigkeit beleuchtet betriebswirtschaftliche Einzelheiten für die Beurteilung maklerrechtlicher Fragen  Zur Neuauflage Die Neuauflage behandelt erhebliche rechtliche Änderungen. Zum einen werden in dem Werk die ersten Erfahrungen mit dem so genannten Bestellerprinzip beim Kaufobjekten referiert. Zum anderen hat das Gebäudeenergiegesetz (GEG) zu erheblichen kontroversen Diskussionen geführt und wird für alle immobilienwirtschaftlichen Player, wie aber auch Nutzer erhebliche Auswirkung haben, diese werden umfänglich thematisiert. Angesichts einer erheblich gewachsenen Bedeutung der Instandhaltung und Modernisierung vermieteter Immobilien wurde das Werk um ein entsprechendes Kapitel erweitert. Vor dem Hintergrund, der sich veränderten Demografie kommt dem Thema Immobilienverrentung eine stark wachsende Bedeutung zu. Dem wird mit einem zusätzlichen Kapitel Rechnung getragen. Im Online Marketing speziell auch im Bereich Social Media gibt es grundlegende Veränderungen, die Gegenstand der Neuauflage sind. Außerdem entfaltet der Themenkomplex Künstliche Intelligenz (KI) auch für den Immobilienbereich eine große Bedeutung, die in dem Werk behandelt wird. Zielgruppe Für Immobilienmaklerinnen und Immobilienmakler, in der Immobilienwirtschaft tätige sowie mit dem Maklerrecht befasste Juristinnen und Juristen. , Reflektoren > Beleuchtung , Auflage: 4. Auflage, Erscheinungsjahr: 20241130, Produktform: Leinen, Redaktion: Sailer, Erwin~Kippes, Stephan~Rehkugler, Heinz~Saxinger, Andreas, Edition: NED, Auflage: 24004, Auflage/Ausgabe: 4. Auflage, Seitenzahl/Blattzahl: 900, Abbildungen: mit ca. 163 Abbildungen, Keyword: Immobilienberater; Immobilienmakler; Immobilienunternehmen; Immobilienwirtschaft; Makler; Maklerprovision; Maklerrecht; Maklervertrag, Fachschema: Makler~Privatrecht~Zivilgesetz~Zivilrecht, Warengruppe: HC/Privatrecht/BGB, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 905 Blätter, Länge: 240, Breite: 160, Höhe: 51, Gewicht: 1550, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,169,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Malerarbeiten erhaltungsaufwendungen?
Sind Malerarbeiten Erhaltungsaufwendungen? Diese Frage hängt davon ab, ob die Malerarbeiten dazu dienen, den Zustand eines Gebäudes zu erhalten oder zu verbessern. Wenn die Malerarbeiten notwendig sind, um Schäden zu reparieren oder den Wert des Gebäudes zu erhalten, handelt es sich um Erhaltungsaufwendungen. Wenn die Malerarbeiten jedoch rein aus ästhetischen Gründen durchgeführt werden, könnten sie als Modernisierungsmaßnahmen betrachtet werden. In der Regel werden Malerarbeiten, die der Instandhaltung dienen, als Erhaltungsaufwendungen angesehen, während rein dekorative Malerarbeiten eher als Modernisierungsmaßnahmen betrachtet werden könnten. Es ist ratsam, sich mit einem Steuerberater oder einem Fachmann für Bau- und Immobilienrecht zu beraten, um sicherzustellen, dass die Malerarbeiten korrekt als Erhaltungsaufwendungen behandelt werden. **
-
Sind Reparaturen erhaltungsaufwendungen?
Sind Reparaturen Erhaltungsaufwendungen? Diese Frage hängt von der Art der Reparaturen ab. Erhaltungsaufwendungen dienen dazu, den ursprünglichen Zustand eines Objekts zu erhalten oder wiederherzustellen. Reparaturen können als Erhaltungsaufwendungen betrachtet werden, wenn sie dazu dienen, den Wert oder die Funktionalität eines Objekts langfristig zu erhalten. Wenn Reparaturen jedoch dazu dienen, einen Schaden zu beheben oder eine Verbesserung vorzunehmen, könnten sie als Instandsetzungsaufwand betrachtet werden. Letztendlich ist es wichtig, die genauen Umstände und die rechtlichen Bestimmungen zu berücksichtigen, um festzustellen, ob Reparaturen als Erhaltungsaufwendungen gelten. **
-
Was sind erhaltungsaufwendungen Vermietung?
Erhaltungsaufwendungen Vermietung sind Kosten, die anfallen, um eine vermietete Immobilie in einem ordnungsgemäßen Zustand zu erhalten. Dazu gehören Reparaturen, Renovierungen und Instandhaltungsmaßnahmen, die notwendig sind, um den Wert der Immobilie langfristig zu erhalten. Diese Aufwendungen sind steuerlich absetzbar und können als Werbungskosten geltend gemacht werden. Sie dienen dazu, die Vermietbarkeit der Immobilie zu gewährleisten und langfristig Mieter anzuziehen. Insgesamt sind Erhaltungsaufwendungen Vermietung ein wichtiger Bestandteil der Bewirtschaftung einer vermieteten Immobilie. **
-
Was sind größere erhaltungsaufwendungen?
Größere Erhaltungsaufwendungen beziehen sich auf Investitionen oder Ausgaben, die getätigt werden, um den langfristigen Wert und die Funktionalität eines Vermögenswerts zu erhalten oder zu verbessern. Diese Aufwendungen können notwendig sein, um die Lebensdauer eines Vermögenswerts zu verlängern oder um sicherzustellen, dass er weiterhin effizient genutzt werden kann. Im Gegensatz zu regelmäßigen Instandhaltungskosten, die zur Aufrechterhaltung des täglichen Betriebs erforderlich sind, handelt es sich bei größeren Erhaltungsaufwendungen um größere Investitionen, die in der Regel seltener vorkommen und einen höheren finanziellen Aufwand erfordern. Unternehmen müssen sorgfältig planen und budgetieren, um sicherzustellen, dass sie über ausreichende Mittel verfügen, um diese größeren Erhaltungsaufwendungen zu bewältigen. **
Ähnliche Suchbegriffe für Erhaltungsaufwendungen
-
Was gehört zu erhaltungsaufwendungen?
Zu Erhaltungsaufwendungen gehören alle Kosten, die notwendig sind, um den ursprünglichen Zustand eines Gebäudes oder einer Anlage zu erhalten. Dazu zählen beispielsweise Reparaturen an der Bausubstanz, Instandhaltungsmaßnahmen an technischen Anlagen oder die Renovierung von Räumlichkeiten. Auch regelmäßige Wartungsarbeiten fallen in den Bereich der Erhaltungsaufwendungen. Diese Maßnahmen dienen dazu, den Wert und die Funktionsfähigkeit des Gebäudes langfristig zu erhalten und mögliche Schäden zu vermeiden. Erhaltungsaufwendungen sind daher ein wichtiger Bestandteil der langfristigen Werterhaltung von Immobilien und Anlagen. **
-
Was zählt alles zu erhaltungsaufwendungen?
Zu Erhaltungsaufwendungen zählen alle Maßnahmen, die dazu dienen, den ursprünglichen Zustand eines Gebäudes oder einer Anlage zu erhalten. Dazu gehören beispielsweise Reparaturen, Instandhaltungen, Renovierungen und Modernisierungen. Auch der Austausch von defekten Teilen oder die Beseitigung von Schäden zählen zu den Erhaltungsaufwendungen. Es ist wichtig, dass diese Maßnahmen regelmäßig durchgeführt werden, um den Wert und die Funktionalität des Gebäudes langfristig zu erhalten. Erhaltungsaufwendungen sind steuerlich absetzbar und können somit die steuerliche Belastung reduzieren. **
-
Wann sind erhaltungsaufwendungen nachträgliche Herstellungskosten?
Erhaltungsaufwendungen sind nachträgliche Herstellungskosten, wenn sie dazu dienen, den ursprünglichen Zustand eines Wirtschaftsguts wiederherzustellen oder dessen Nutzungsdauer zu verlängern. Dies kann beispielsweise der Fall sein, wenn ein Gebäude renoviert wird, um es wieder in einen funktionsfähigen Zustand zu versetzen. In diesem Fall werden die Erhaltungsaufwendungen als nachträgliche Herstellungskosten behandelt und aktiviert. Es ist wichtig zu beachten, dass nicht alle Erhaltungsaufwendungen automatisch als nachträgliche Herstellungskosten gelten, sondern dies von den spezifischen Umständen des Einzelfalls abhängt. In jedem Fall sollten Unternehmen die steuerlichen und bilanziellen Vorschriften genau prüfen, um sicherzustellen, dass sie die Erhaltungsaufwendungen korrekt behandeln. **
-
Was zählt zu den erhaltungsaufwendungen?
Zu den Erhaltungsaufwendungen zählen alle Kosten, die anfallen, um den ursprünglichen Zustand eines Gebäudes oder einer Anlage zu erhalten. Dazu gehören beispielsweise Reparaturen an der Bausubstanz, Instandhaltungsmaßnahmen an technischen Anlagen oder die Renovierung von Räumlichkeiten. Auch regelmäßige Wartungsarbeiten, wie die Inspektion von Heizungsanlagen oder die Reinigung von Fassaden, zählen zu den Erhaltungsaufwendungen. Grundsätzlich sind alle Kosten absetzbar, die dazu dienen, den Wert und die Funktionsfähigkeit eines Gebäudes langfristig zu erhalten. Es ist wichtig, zwischen Erhaltungsaufwendungen und Herstellungskosten zu unterscheiden, da letztere in der Regel nicht sofort steuerlich geltend gemacht werden können. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.